El índice de riesgo país elaborado por JP Morgan dio un salto de casi 60 unidades y se posicionó en 707 puntos básicos, su registro más elevado desde el 24 de octubre de 2025. El avance del indicador reflejó el declive de los bonos soberanos emitidos bajo legislación extranjera, los cuales cayeron un 2,2% en promedio durante las cinco jornadas hábiles de la semana, castigados tanto por factores externos como internos.
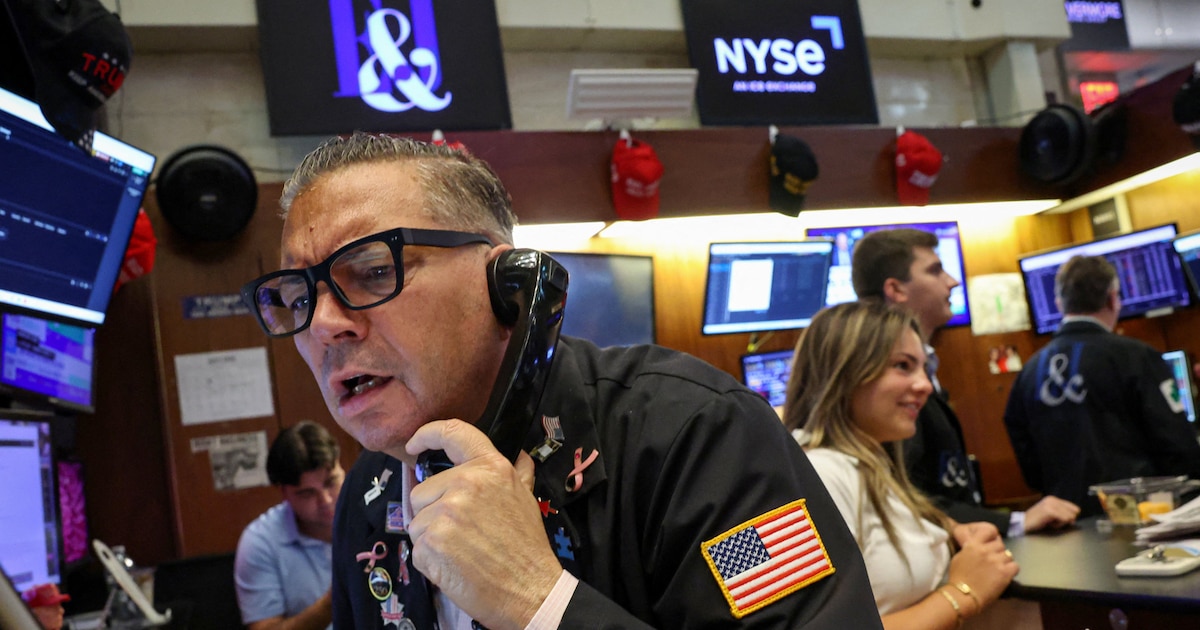
En el plano internacional, Wall Street exhibió desempeños dispares marcados por la toma de ganancias en el sector tecnológico, donde el Nasdaq se hundió un 1,7% frente a un alza de apenas 0,5% en el Dow Jones. Respecto a este fenómeno, desde Cohen Aliados Financieros explicaron: “Las acciones estadounidenses cayeron ante las dudas sobre el gasto en inteligencia artificial y los balances del sector tecnológico. La búsqueda de refugio hizo bajar los rendimientos del Tesoro, mientras el petróleo avanzó por la tensión en Medio Oriente”.
En el ámbito doméstico, las débiles estadísticas de salarios y actividad económica de agosto publicadas por el Indec deterioraron el humor inversor y arrastraron a los activos hacia sus mínimos anuales durante el jueves 22. En su análisis semanal, desde IEB sintetizaron: “El desempeño del índice estuvo fuertemente influenciado por el contexto internacional desfavorable para la renta variable global, y, en lo local, un dato de actividad que mostró una recuperación más lenta de lo esperado”.
Sobre la dinámica de los mercados globales, Juan Manuel Franco, economista jefe de Grupo SBS, afirmó que “el mercado internacional tuvo el jueves un fuerte sell-off en tecnológicas, con la incertidumbre geopolítica también sumando ruido” e indicó que “en este contexto, bajaron los rendimientos de bonos del Tesoro norteamericano, con el de 10 años cayendo a 4,95%, en el clásico movimiento de flight to quality”.
Respecto de la plaza local, Franco detalló: “Los bonos soberanos argentinos no logran revertir la tendencia a la baja, con el riesgo país que supera los 700 puntos, nivel no visto desde la semana posterior a las elecciones legislativas de octubre 2025. Consideramos que el mercado va poniendo en precios la prima electoral, por lo que además de variables clave como las cuentas públicas y la acumulación de reservas, el seguimiento de variables de la economía real con incidencia sobre el humor social serán fundamentales”.
La evolución dispar en los activos también fue remarcada por Ignacio Morales, Chief Investments Officer de Wise Capital, quien señaló que “este deterioro de la percepción crediticia coincidió con un comportamiento dispar en la curva de los títulos públicos soberanos”.
Por su parte, el economista Gustavo Ber sostuvo que los inversores “reconocen que las próximas elecciones representan principalmente un plebiscito sobre el régimen económico actual y, por ende, sobre su sustentabilidad política en el tiempo”. El responsable de Estudio Ber amplió: “Tras años de esfuerzos sociales en el marco de un plan de estabilización que buscó, en simultáneo, promover fuertes inversiones en los sectores de energía y minería, resulta entendible el cansancio de gran parte de la sociedad respecto del proceso de normalización. De allí que el gobierno venga haciendo énfasis en la importancia de dar continuidad al rumbo para ver, a futuro, los frutos de un mejor clima de inversión”.
En sintonía con las proyecciones políticas en el mercado de capitales, desde Max Capital indicaron: “Estimamos que la continuidad del Gobierno incorporada en los precios ahora está en torno al 63%, frente al 80% de julio. Estas probabilidades reflejan, en parte, el aumento de las primas de riesgo a nivel global y están vinculadas a una visión implícita de los inversores según la cual, en un escenario negativo, la probabilidad de default aumentaría gradualmente luego de un salto inicial, algo que puede observarse al analizar las valuaciones relativas”.
Las divergencias productivas también fueron objeto de análisis. El equipo de Vector Investments planteó: “En el plano real, la economía argentina ofrece una imagen de fuertes contrastes. La producción de petróleo alcanzó un nuevo récord y el sector energético acumuló un superávit significativo, pero las ventas en supermercados y autoservicios mayoristas volvieron a retroceder. La confianza del consumidor mostró una mejora mensual modesta, sostenida por bienes durables y con expectativas futuras todavía en baja”.
En cuanto a los retos estructurales, Martin Mazza, director de MM Investments, manifestó: “El verdadero desafío de Argentina ya no pasa solamente por ordenar las cuentas públicas o reducir la inflación, sino por transformar esa estabilidad en confianza, inversión y acceso genuino al crédito internacional. Mientras el riesgo país permanezca elevado, no solamente se verá afectado el financiamiento del Estado, sino también el costo de capital de las empresas y sus posibilidades de crecimiento”.
Pese al tropiezo de la renta fija, las acciones locales protagonizaron un despegue superior al 4% el viernes que permitió al índice MSCI Merval cerrar la semana con un alza en pesos del 2,2%, ubicándose en 102.200 puntos, mientras que medido en moneda extranjera terminó casi sin cambios. Al evaluar este saldo, TSA Bursátil observó que “la semana volvió a mostrar debilidad para la renta fija hard dollar, que fue acompañada por la renta variable, aunque esta última con una recuperación durante el viernes. Las caídas llevaron al riesgo país a superar los 700 puntos básicos, con una dinámica mixta para la renta fija emergente, y una curva de Treasuries que se desplazó hacia abajo a lo largo de los vencimientos”.
El desempeño del tipo de cambio y las compras oficiales
En el segmento cambiario, la divisa avanzó en todas las ruedas bajo un esquema de deslizamiento paulatino. El dólar mayorista concluyó en un precio sin precedentes de $1.529,50 tras subir 11,50 pesos (0,8%) en la semana, ubicándose a una brecha de $414,06 (o un 27,1%) respecto del techo fijado por el Banco Central en $1.943,56 dentro del esquema de bandas cambiarias.
Con estas cifras, el tipo de cambio oficial mayorista suma un incremento de $12,50 (0,8%) durante octubre, acumula una suba de $74,50 (5,1%) a lo largo de 2026 y un avance de $50,50 (3,4%) en doce meses. Las cotizaciones bursátiles también alcanzaron nuevos techos nominales tras incrementarse entre 23 y 27 pesos: el contado con liquidación cerró a $1.653,17 y el MEP a $1.560,17.
En el tramo minorista, el billete subió 15 pesos (1%) en Banco Nación para alcanzar los $1.550, mientras que el promedio de los bancos relevado por el BCRA se ubicó en $1.549,77 para la venta y $1.496,32 para la compra. Por su parte, el dólar blue subió 10 pesos (0,7%) y culminó en $1.565. A pesar de que la autoridad monetaria completó compras por USD 270 millones en cinco jornadas, las reservas brutas cedieron USD 33 millones y finalizaron en USD 50.203 millones debido a la caída en la cotización de activos como el oro.