De cara al escenario electoral de 2027, el Poder Ejecutivo nacional sostiene que dispone de un dispositivo de USD 75.000 millones para neutralizar cualquier eventual corrida contra el peso. Sin embargo, diversos análisis del sector privado señalan que la masa de activos en moneda local con capacidad teórica de dolarizarse podría rebasar esa barrera de contención.
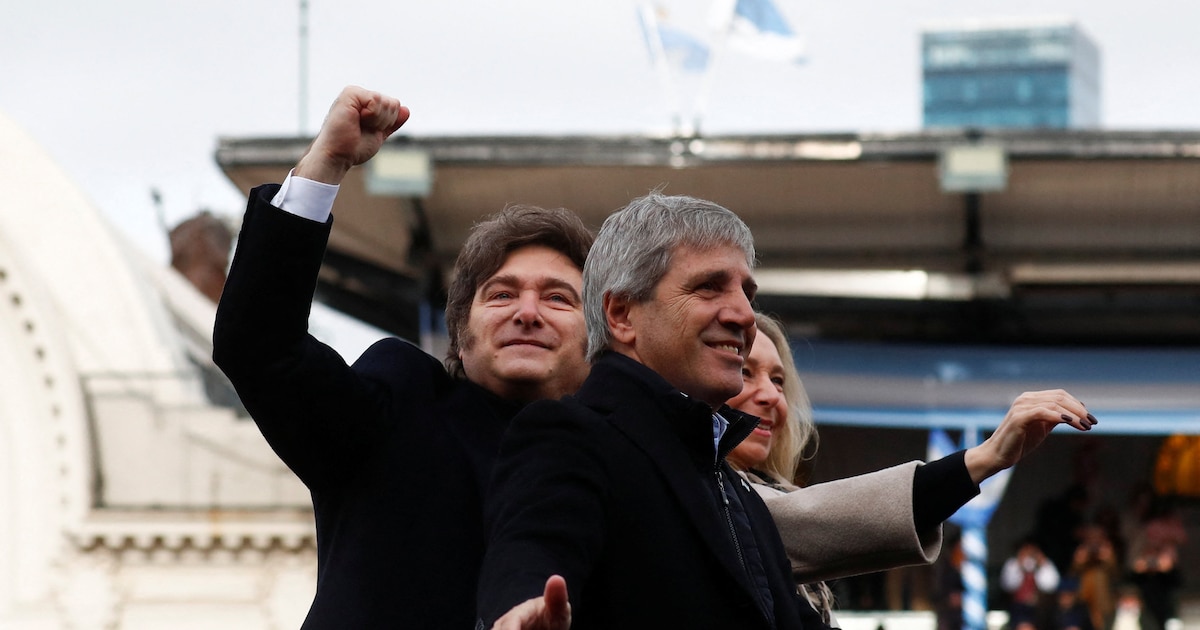
La estrategia trazada por el presidente Javier Milei y el ministro de Economía, Luis Caputo, busca enviar una señal disuasoria al mercado para evitar dolarizaciones masivas de carteras, en momentos donde la administración procura sostener el esquema de bandas cambiarias, acumular reservas y cumplir con los vencimientos de la deuda pública. El equipo oficial fundamenta su posición en una base monetaria acotada a cerca de $45 billones, equivalentes a alrededor de 30.000 millones de dólares.
Bajo esa misma línea, el secretario de Finanzas, Federico Furiase, remarcó durante su intervención en la 3ª Cumbre Aseguradora Argentina que el bajo nivel de pasivos del Banco Central actúa como un límite a la volatilidad cambiaria. El funcionario sostuvo en dicho encuentro que “Hay poca munición para correr contra el dólar en el año electoral”. A pesar de esta postura, desde el ámbito consultor advierten que el enfoque oficial deja a un lado otros instrumentos financieros que podrían presionar sobre la divisa si cambian las expectativas económicas, tal como se evidenció en la previa de las legislativas de 2025, cuando la turbulencia demandó un auxilio directo del Tesoro de Estados Unidos.
El esquema original de USD 75.000 millones presentado por la Casa Rosada se desglosa en cuatro ejes de entre USD 15.000 millones y USD 20.000 millones: compras proyectadas por el Banco Central de la República Argentina (BCRA) tras los comicios de 2025, swaps de monedas negociables con Estados Unidos y China por USD 20.000 millones cada uno, y una capacidad de maniobra en el mercado de futuros de USD 15.000 millones. En los últimos días, el Gobierno amplió ese cómputo hasta los USD 125.000 millones al anexar la previsión del superávit comercial del próximo período y USD 25.000 millones en créditos internacionales destinados al pago de obligaciones.
No obstante, la efectividad de este despliegue genera dudas técnicas entre los especialistas. La acumulación efectiva en el Banco Central suele verse condicionada por los compromisos de deuda y ventas al Tesoro, mientras que los swaps quedan supeditados a la voluntad de las potencias acreedoras y la operatoria a término tiene un tope estricto de USD 9.000 millones fijado por el Fondo Monetario Internacional (FMI). En este marco, estimaciones teóricas como las realizadas por la firma Clave Bursátil con datos al segundo trimestre de 2026 sugieren que, si se computa un espectro más amplio de colocaciones en moneda local, el volumen con potencial de migrar hacia el billete estadounidense pondría a prueba la capacidad de respuesta estatal.