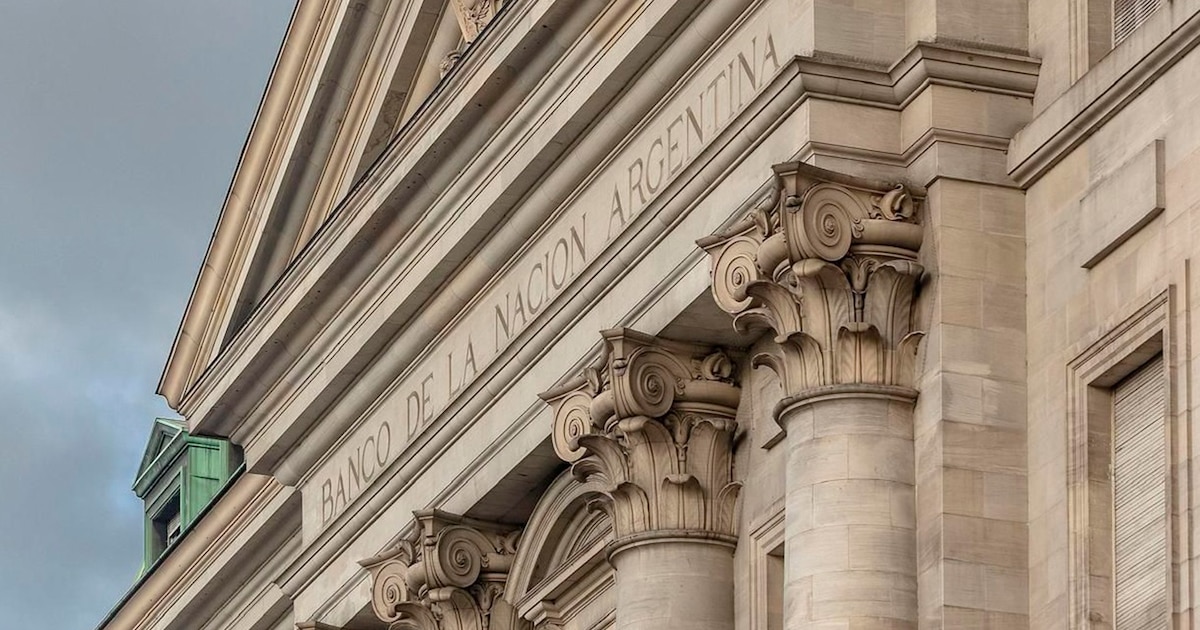
El Banco Nación completó la colocación de los $32.000 millones captados en la primera subasta del Fondo de Garantía de Sustentabilidad (FGS), destinándolos a más de 210 préstamos hipotecarios UVA para la compra de una primera vivienda. Cada una de las operaciones gestionadas bajo la línea +Hogares alcanzó un valor promedio de 147 millones de pesos, una cifra superior a la pauta inicial proyectada por las autoridades nacionales.
Las familias que accedieron a esta asistencia habitacional residen en la Ciudad Autónoma de Buenos Aires y en las provincias de Buenos Aires, Córdoba, Santa Fe, Mendoza, Salta, Chubut y Entre Ríos. De esta manera, la entidad cumplió dentro del período límite de 90 días con el traspaso al público de los recursos, los cuales representaron el 16% de los $200.000 millones que el Gobierno licitó originalmente en septiembre a través de la Anses.
La iniciativa gubernamental contempla canalizar hasta $2 billones al mercado hipotecario mediante diez convocatorias de $200.000 millones cada una, orientadas a beneficiar a entre 17.000 y 18.000 familias. Los bancos receptores de estos depósitos a plazo fijo UVA a cinco años pueden otorgar hasta un tope de 150.000 UVA por crédito (alrededor de USD 200.000), conservando la facultad de definir las tasas, los plazos y los requerimientos crediticios.
En la segunda licitación del esquema, el Banco Nación se aseguró otros $40.000 millones, con lo que acumuló $72.000 millones provenientes del FGS. Esta nueva fase, que adjudicó otros $200.000 millones entre 12 instituciones financieras, flexibilizó las condiciones de acceso al permitir operaciones para vivienda única o de uso permanente, abarcando compra, edificación, refacción o ampliación, e incorporando a solicitantes impedidos de ocupar otro inmueble a su nombre.
A partir de estas inyecciones de liquidez, la línea +Hogares de la entidad pública ya acumula 36.000 préstamos otorgados por un volumen total de $4 billones. Desde la conducción del banco remarcaron que este financiamiento adicional resulta clave para “canalizar recursos hacia el crédito y ampliar las alternativas disponibles para el acceso a la vivienda”.